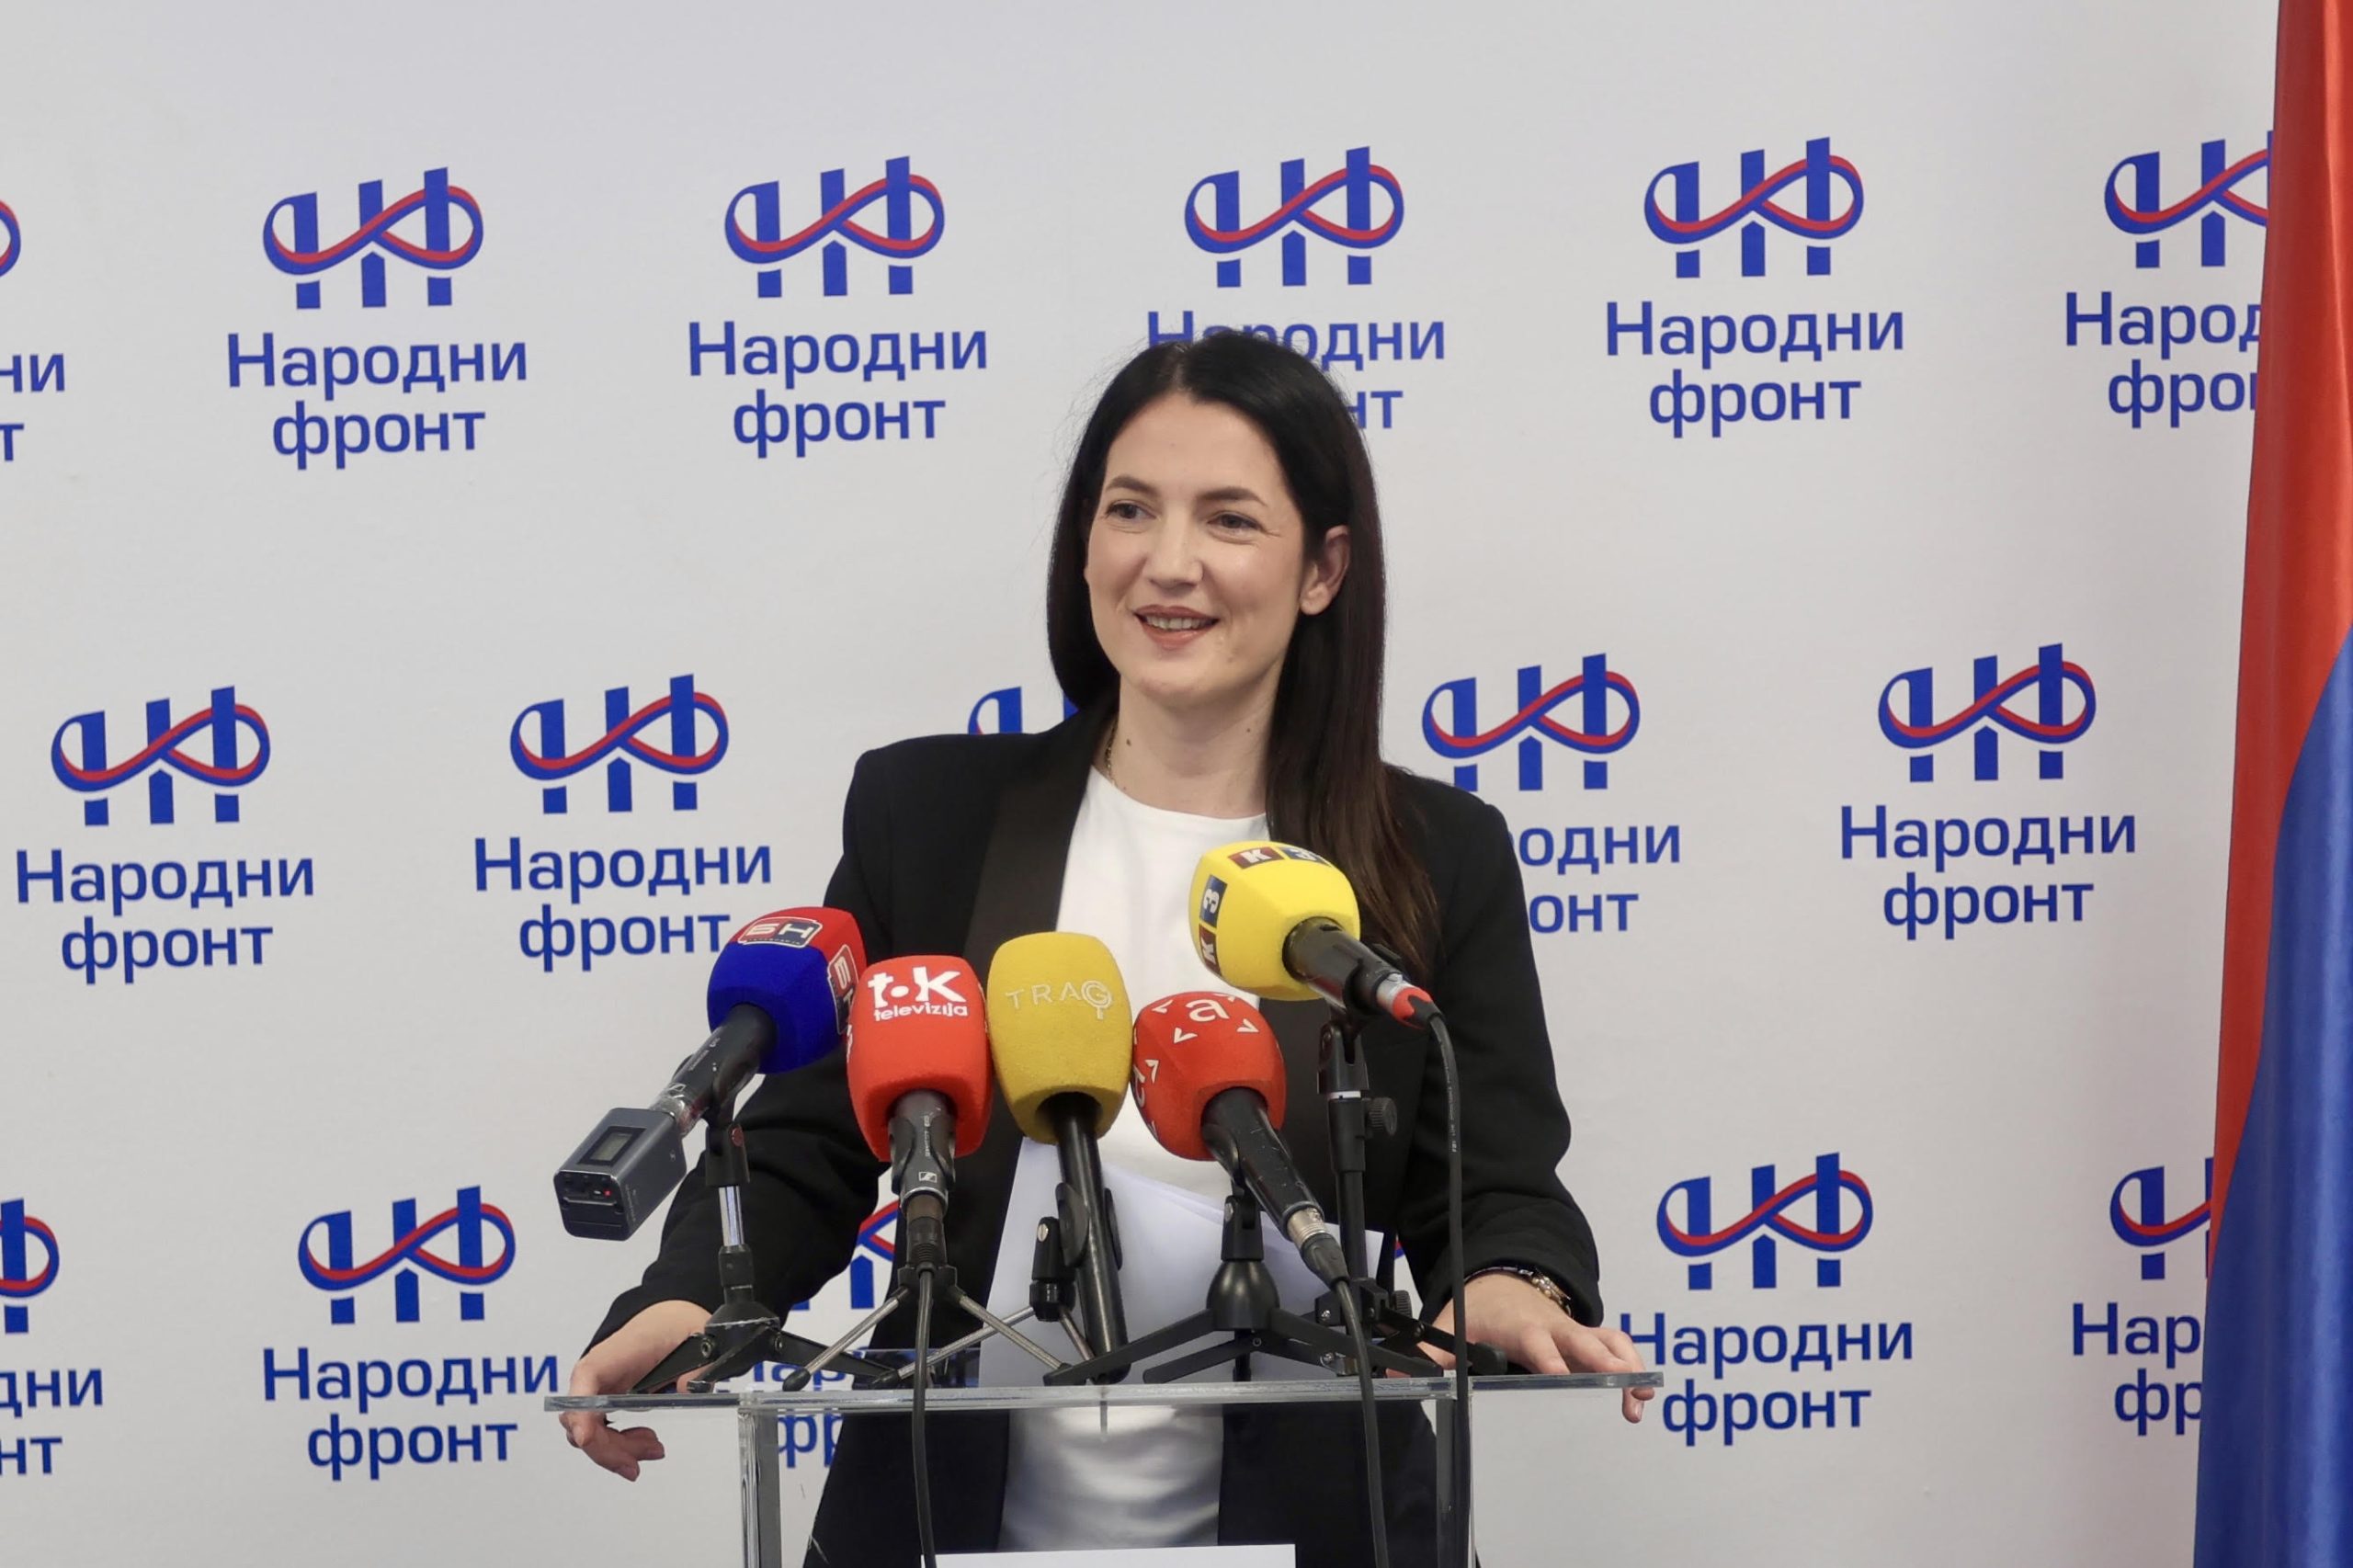
“Према ребалансу буџета, Влада у овој години планира да се задужи 2,6 милијарди
марака. Ако знамо да су укупни редовни приходи према ребалансу на нивоу од 5,7
милијарди, а од тога да готово 2 милијарде отпада на доприносе за Фонд ПИО и да се та
средства користе искључиво за пензије, онда долазимо до податка да се преко 40%
средстава у буџету обезбјеђује кроз задужења. Такав буџет не постоји нигдје у региону,
нити у свијету”, истакла је Тривићева.
Тривићева је нагласила да се терет ранијих дугова већ данас осјети кроз ниске стопе
привредног раста и да ће се тај тренд наставити у будућности са оваквом политиком
задуживања.
“Наиме, прелиминарни подаци говоре да у 2025. години бруто домаћи производ износи
18,3 милијарди, док је у 2024. години износио 17,2 милијарде. Номинални раст у 2025.
години износи 6,4 одсто, док реални раст, узевши у обзир инфлацију од 4,3 одсто,
износи мршавих 2 одсто. Када споро расте БДП, ни економски стандард у виду плата и
пензија не може да расте. Просјечна плата у Српској за април мјесец ове године износи
1.643 КМ. Ради поређења, просјечна плата у Србији за март мјесец, прерачунато у
конвертибилне марке, износи око 2.030 КМ и већа је за 23,5 одсто“, изјавила је
Тривићева.
У контексту ниских просјечних плата, Тривићева је посебно указала на проблем
стамбеног збрињавања младих људи које је једно од кључних животних питања за
младе људе.“Што се тиче цијена станова, треба рећи да се цијена квадрата у већим центрима у
Републици Српској, у најбољем случају, креће око 3.500 КМ по квадрату. За пристојан
стан од 60 квадрата, треба издвојити најмање 210.000 КМ. Поставља се питање ко је
уопште кредитно способан да подигне толики кредит и шта младом човјеку преостаје за
живот уз толику рату кредита. Наиме, како млад човјек, који је тек почео да ради, да
ријеши животно питање куповине стана, ако је мјесечна рата таквог кредита на 15,
односно 20 година, око 1.500, односно 1.300 КМ.“, поручила је Тривићева.
Она сматра да постојећи програми подршке нису довољни и да је неопходан системски
приступ рјешавању овог проблема.
“Програм кредита за младе и младе брачне парове кроз ИРБ донекле олакшава ову
ситуацију, али ни изблиза није довољан. Стога је Републици Српској неопходан
свеобухватан програм субвенционисаних стамбених кредита за младе људе. То значи да
би држава, односно републички органи омогућили лакше отплаћивање кредита, јер би
значајнији дио терета рате кредита према банкама сносила држава и преузимала на
себе. Ово је посебно важно у првих 5-7 година отплате кредита када млади људи у
финансијском погледу стају на своје ноге“, закључила је Тривићева додавши да млади
људи не смију бити препуштени овим тешким и недостижним цифрама и зато је
неопходно да се овакве ствари покрену и реализују.